W e-commerce najłatwiej popełnić błąd wtedy, gdy księgowość zaczyna traktować przelew z Allegro, Amazonu albo operatora płatności jako wartość sprzedaży. Kwota, która wpływa na rachunek bankowy, zwykle nie jest przychodem ze sprzedaży. Jest już pomniejszona o prowizje, opłaty za reklamy, koszty logistyczne, zwroty, refundacje albo inne potrącenia platformy.
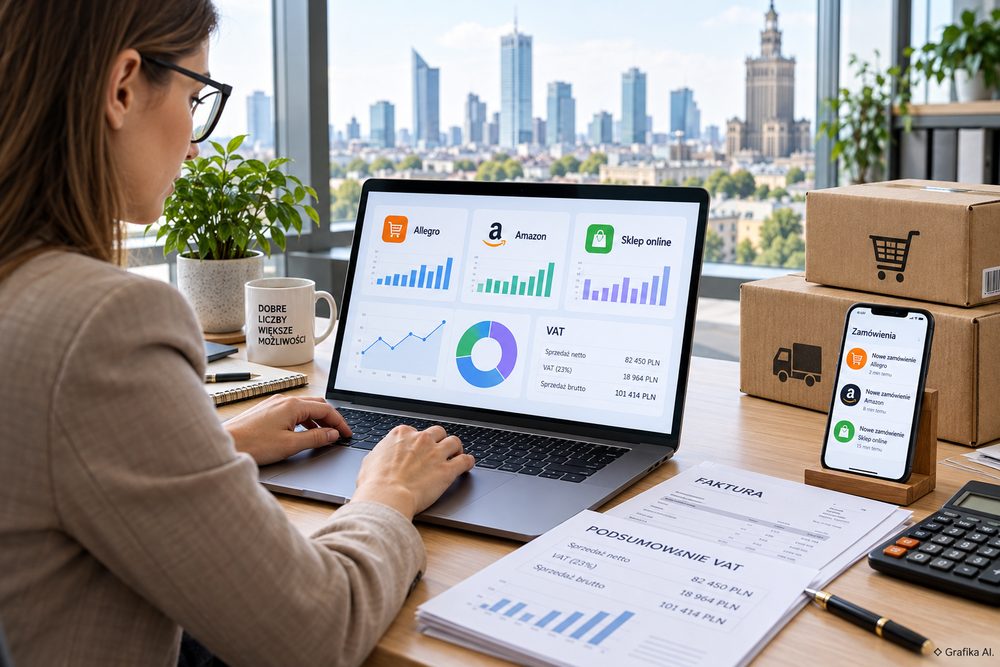
Przykład jest prosty. Spółka sprzedała w miesiącu towary za 120 000 zł brutto. Marketplace pobrał 9 000 zł prowizji i innych opłat, a 3 000 zł dotyczyło zwrotów. Na rachunek trafiło 108 000 zł. Zakładanie, że właśnie 108 000 zł jest sprzedażą, prowadzi do błędnej ewidencji. Trzeba oddzielić sprzedaż brutto, VAT należny, zwroty, prowizje, inne koszty platformy i faktyczne rozrachunki pieniężne.
Przy jednym sklepie i kilkudziesięciu zamówieniach miesięcznie można część procesu kontrolować ręcznie. Przy kilku kanałach, sprzedaży zagranicznej i tysiącach zamówień arkusz kalkulacyjny szybko staje się jednak najsłabszym ogniwem całego systemu. Problemem nie jest samo zaksięgowanie faktury. Problemem jest uzgodnienie, czy każde zamówienie, korekta, zwrot, prowizja i wypłata znalazły właściwe miejsce w księgach.
Allegro, Amazon i sklep własny – dlaczego nie można księgować ich tak samo
Allegro, Amazon oraz własny sklep internetowy są trzema różnymi źródłami danych, nawet gdy z perspektywy klienta transakcja wygląda identycznie. Księgowość powinna otrzymywać informacje o sprzedaży, a nie tylko raport wypłat.
W przypadku Allegro trzeba rozdzielić co najmniej:
-
wartość sprzedaży towarów,
-
koszty dostawy pobierane od klienta,
-
anulowane zamówienia i zwroty,
-
prowizje od sprzedaży,
-
opłaty za promowanie ofert i reklamy,
-
inne opłaty platformowe,
-
wypłaty środków na rachunek bankowy.
Załóżmy, że klient kupuje produkt za 246 zł brutto, z czego przy stawce 23% VAT wartość netto wynosi 200 zł, a VAT 46 zł. Allegro pobiera następnie np. 25 zł różnych opłat związanych z transakcją. Sprzedażą nadal jest 246 zł brutto, a 25 zł stanowi osobny koszt wynikający z dokumentów wystawionych przez operatora platformy. Przelew netto nie zastępuje ani dokumentu sprzedaży, ani dokumentu kosztowego.
Na Amazonie dochodzi kolejny poziom komplikacji. Trzeba ustalić nie tylko, ile wyniosła sprzedaż, lecz także z którego magazynu towar został wysłany, gdzie znajdował się w chwili sprzedaży, do jakiego kraju trafił oraz jaki podmiot wystawił fakturę za usługę Amazonu. Ma to znaczenie dla VAT.
Szczególnie uważać trzeba przy Fulfilment by Amazon (FBA). Jeśli spółka wysyła własny towar do magazynu Amazonu w innym państwie UE, nie jest to już wyłącznie problem „sprzedaży internetowej za granicę”. Samo przemieszczenie własnego towaru między państwami może wywołać obowiązki VAT w państwie, do którego towar został przemieszczony. OSS nie jest automatycznym lekarstwem na wszystkie takie sytuacje.
To jeden z częstszych błędów: przedsiębiorca słyszy „sprzedaż w UE = OSS” i zakłada, że nie potrzebuje żadnej lokalnej rejestracji VAT. OSS służy przede wszystkim do rozliczania określonej sprzedaży B2C pomiędzy państwami UE. Nie zastępuje lokalnego VAT tam, gdzie spółka utrzymuje zapas towarów i wykonuje czynności wymagające lokalnego rozliczenia.
Przy własnym sklepie problem przesuwa się w inne miejsce. WooCommerce, PrestaShop, Shopify czy inne oprogramowanie sklepu zapisuje zamówienie, lecz osobno działają zwykle:
-
operator płatności, np. PayU, Przelewy24, Stripe,
-
przewoźnik,
-
system magazynowy,
-
program fakturujący,
-
kasa fiskalna, jeśli jest stosowana,
-
system księgowy.
Status „opłacone” w panelu sklepu nie oznacza jeszcze, że księgowość ma komplet danych potrzebnych do poprawnego ujęcia operacji.
Kiedy wystarczy prostszy model? Gdy spółka sprzedaje wyłącznie z Polski polskim konsumentom, nie posiada magazynów za granicą, ma jeden kanał sprzedaży i niewielką liczbę zwrotów. Wtedy raport miesięczny oraz kontrola rozrachunków mogą być wystarczające.
Kiedy automatyzacja staje się praktycznie konieczna? Gdy spółka obsługuje kilka marketplace’ów, kilka walut, OSS, zagraniczne magazyny albo tysiące transakcji miesięcznie. Ręczne przepisywanie każdej pozycji nie daje wtedy większej kontroli. Przeciwnie – zwiększa ryzyko pominięcia korekty lub podwójnego ujęcia tej samej sprzedaży.
VAT, OSS i sprzedaż zagraniczna – miejsce wysyłki jest ważniejsze niż logo marketplace’u
Dla VAT nie ma większego znaczenia, czy klient kliknął „kup teraz” na Allegro, Amazonie czy własnej stronie. Znaczenie ma kto sprzedaje, komu sprzedaje, skąd rozpoczyna się transport i gdzie towar trafia.
Przy wewnątrzunijnej sprzedaży towarów na odległość do konsumentów obowiązuje wspólny próg 10 000 euro netto. Dotyczy on łącznie określonej transgranicznej sprzedaży B2C w UE, a nie osobnego limitu dla każdego państwa czy platformy.
Przykład: polska spółka wysyła towary wyłącznie z magazynu pod Poznaniem. Sprzedaje konsumentom w Niemczech, Czechach i Francji. Jeżeli spełnione są warunki stosowania progu i łączna wartość odpowiedniej sprzedaży transgranicznej nie przekroczyła 10 000 euro ani w bieżącym, ani w poprzednim roku kalendarzowym, możliwe jest co do zasady opodatkowanie tej sprzedaży w państwie siedziby. Po przekroczeniu progu sprzedaż podlega zasadniczo VAT państwa konsumpcji.
Spółka może wtedy korzystać z procedury VAT OSS, dzięki której zamiast rejestrować się do VAT osobno w każdym państwie konsumenta, raportuje kwalifikowaną sprzedaż w jednym państwie identyfikacji.
W Polsce deklaracja OSS jest składana kwartalnie. Trzeba przy tym prowadzić szczegółową ewidencję pozwalającą ustalić między innymi państwo konsumenta, podstawę opodatkowania oraz właściwą stawkę VAT. Tych danych nie można budować dopiero pod koniec kwartału z samych przelewów bankowych.
Załóżmy, że polska spółka sprzedaje meble z magazynu w Polsce klientowi indywidualnemu w Niemczech. Po wejściu w zasady opodatkowania w państwie konsumpcji należy zastosować niemiecką stawkę VAT właściwą dla danego towaru, a sprzedaż może zostać wykazana przez OSS.
Sytuacja zmienia się, gdy ten sam produkt znajduje się przed zakupem w magazynie Amazonu w Niemczech i stamtąd jedzie do niemieckiego klienta. To dostawa krajowa na terytorium Niemiec, a nie WSTO z Polski. Nie można ustalać VAT wyłącznie na podstawie kraju klienta. Trzeba znać również kraj magazynu, z którego ruszył towar.
Jeszcze inny wariant występuje wtedy, gdy towar z magazynu niemieckiego zostaje wysłany konsumentowi we Francji. Wówczas trzeba przeanalizować sprzedaż transgraniczną rozpoczynającą się w Niemczech oraz istniejące obowiązki rejestracyjne spółki związane z zapasem w tym kraju.
Dlatego przed wejściem w Amazon FBA warto odpowiedzieć na trzy pytania:
-
W których państwach będzie fizycznie przechowywany mój towar?
-
Czy Amazon może przemieszczać zapasy pomiędzy magazynami w różnych państwach?
-
Które transakcje rozliczę przez OSS, a które wymagają lokalnej deklaracji VAT?
Jeżeli odpowiedź na pierwsze pytanie brzmi „nie wiem, Amazon tym zarządza”, księgowość ma problem jeszcze przed pierwszą sprzedażą. Model logistyczny musi być znany przed konfiguracją podatków.
Osobnym zagadnieniem jest import. IOSS dotyczy sprzedaży na odległość towarów importowanych z państw trzecich w przesyłkach o wartości rzeczywistej nieprzekraczającej 150 euro. Nie należy mylić tego limitu z progiem 10 000 euro dotyczącym określonej sprzedaży B2C wewnątrz UE.
Są też sytuacje, w których marketplace dla celów VAT staje się tzw. uznanym dostawcą. Przykładem jest określona sprzedaż importowanych towarów w przesyłkach do 150 euro. Nie oznacza to jednak, że Amazon albo Allegro automatycznie rozlicza VAT za każdą polską spółkę sprzedającą przez platformę. Dla typowej spółki z siedzibą w Polsce sprzedającej własny towar znajdujący się już w UE obowiązek rozliczenia VAT z jej sprzedaży co do zasady nadal spoczywa na niej.
Jak zbudować księgowość e-commerce, żeby miesięczne zamknięcie nie polegało na szukaniu różnic
Dobrze zorganizowana księgowość e-commerce nie zaczyna się od programu księgowego. Zaczyna się od mapy przepływu danych.
Dla każdego kanału trzeba ustalić pięć elementów:
-
skąd pobierane są dane o sprzedaży,
-
skąd pochodzą informacje o zwrotach i korektach,
-
skąd pobierane są faktury za prowizje i usługi,
-
gdzie znajduje się informacja o kraju wysyłki i kraju dostawy,
-
czym uzgadniane są wypłaty z rachunkiem bankowym.
W praktyce sprawdza się zasada: zamówienie, dokument podatkowy i płatność są trzema osobnymi zdarzeniami, które trzeba ze sobą połączyć. Próba księgowania wyłącznie na podstawie jednego z nich kończy się różnicami.
Przykład: sklep wystawia klientowi dokument sprzedaży 28 września. Operator płatności księguje środki 29 września, a na rachunek spółki wypłaca je 2 października po potrąceniu swojej prowizji. Jeżeli księgowość opiera się tylko na wyciągu bankowym, wrześniowa sprzedaż może zostać błędnie przesunięta do października.
Podobnie wygląda zwrot. Sprzedaż może być zarejestrowana w jednym miesiącu, klient zwraca towar w kolejnym, a marketplace potrąca refundację jeszcze później. System powinien zachować powiązanie między pierwotną sprzedażą, korektą i rozrachunkiem.
Przy większym sklepie warto ustawić miesięczną kontrolę minimum czterech wartości:
1. Sprzedaż według systemu sprzedażowego kontra księgi.
Różnica wymaga wyjaśnienia. Nie powinna być „wyrównywana ręcznie” zbiorczym zapisem bez sprawdzenia przyczyny.
2. Saldo operatora płatności lub marketplace’u kontra raport platformy.
Środki zarobione, ale jeszcze niewypłacone, nie mogą po prostu znikać pomiędzy sprzedażą a rachunkiem bankowym.
3. Zwroty według platformy kontra wystawione korekty.
To szczególnie ważne przy dużej sprzedaży konsumenckiej, gdzie zwrotów może być kilkaset miesięcznie.
4. Prowizje i inne opłaty kontra otrzymane faktury.
Raport potrąceń nie zawsze jest dokumentem wystarczającym do ujęcia kosztu i VAT. Dokumentację trzeba przypisać do konkretnego usługodawcy i okresu.
Na Amazonie dodatkowo należy sprawdzić podmiot wystawiający każdą fakturę kosztową. Nie wolno z góry zakładać, że wszystkie opłaty Amazonu mają identyczne rozliczenie VAT. O sposobie ujęcia decydują dane sprzedawcy usługi i charakter świadczenia widoczne na konkretnym dokumencie, a nie sama marka Amazon.
Od 2026 r. dochodzi do tego Krajowy System e-Faktur. Obowiązek wystawiania faktur w KSeF został wprowadzony etapowo: od 1 lutego 2026 r. dla podmiotów, których sprzedaż wraz z VAT w 2024 r. przekroczyła 200 mln zł, oraz od 1 kwietnia 2026 r. zasadniczo dla pozostałych przedsiębiorców. Do końca 2026 r. funkcjonuje ułatwienie dla najmniejszych wystawców, jeżeli miesięczna wartość sprzedaży dokumentowanej fakturami objętymi tym obowiązkiem nie przekracza 10 000 zł brutto. Po przekroczeniu limitu obowiązek powstaje od faktury, która spowodowała przekroczenie, i pozostaje już na kolejne okresy.
Faktury dla konsumentów B2C nie są objęte obowiązkowym KSeF. Można je wystawiać w systemie dobrowolnie. To ważne w e-commerce, ponieważ nie należy bezrefleksyjnie wysyłać do KSeF każdego dokumentu wygenerowanego przez sklep.
Dla spółki oznacza to, że integracja sklepu nie powinna wyglądać tak: „każde zamówienie = faktura do KSeF”. Najpierw trzeba rozpoznać rodzaj nabywcy i dokumentu. Inaczej automatyzacja tylko szybciej powieli źle ustawioną logikę.
Przy kilkuset lub kilku tysiącach dokumentów miesięcznie sens ma księgowość online połączona z systemem sprzedażowym, marketplace’ami, bankiem oraz KSeF. Najważniejsza nie jest jednak liczba integracji, ale to, czy system potrafi zachować ślad od zamówienia, przez dokument sprzedaży i zwrot, aż po wypłatę środków. Więcej informacji na: księgowość online.
Automatyzacja ma również swoją mniej wygodną stronę. Integracja skonfigurowana błędnie potrafi seryjnie tworzyć błędy: przypisywać niewłaściwą stawkę VAT, dublować dokumenty albo kierować transakcje do złego rejestru. Dlatego po wdrożeniu nie powinno się od razu przestać kontrolować danych. Najpierw trzeba porównać co najmniej jeden pełny okres rozliczeniowy: raport sprzedaży, księgi, JPK, OSS, zwroty oraz saldo operatorów płatności.
FAQ
Czy przelew z Allegro lub Amazonu można zaksięgować bezpośrednio jako przychód?
Nie. Przelew jest rozliczeniem środków, a nie informacją o wartości sprzedaży. Marketplace może wcześniej potrącić prowizje, reklamy, zwroty i inne opłaty. Sprzedaż oraz potrącenia trzeba rozliczyć osobno.
Czy spółka sprzedająca przez Amazon zawsze musi rejestrować się do VAT za granicą?
Nie. Sama sprzedaż na Amazonie nie tworzy automatycznie lokalnego obowiązku VAT. Ryzyko pojawia się przede wszystkim wtedy, gdy towar jest przechowywany w innym państwie albo wykonywane są tam czynności wymagające lokalnego rozliczenia. W modelu FBA kraj przechowywania zapasu trzeba sprawdzić przed uruchomieniem sprzedaży.
Czy OSS zastępuje zagraniczne rejestracje VAT?
Nie we wszystkich sytuacjach. OSS upraszcza rozliczenie określonej transgranicznej sprzedaży B2C, ale nie zastępuje wszystkich lokalnych obowiązków, np. tych wynikających z przechowywania własnego towaru w magazynie w innym państwie.
Jaki jest próg dla sprzedaży B2C do innych krajów UE?
Dla kwalifikowanej wewnątrzunijnej sprzedaży towarów na odległość oraz określonych usług elektronicznych, telekomunikacyjnych i nadawczych obowiązuje wspólny próg 10 000 euro netto. Nie jest to 10 000 euro osobno na Niemcy, Czechy czy Francję.
Czy sprzedaż przez własny sklep rozlicza się inaczej niż przez Allegro?
Podstawowe zasady podatkowe zależą od rodzaju transakcji, a nie od nazwy kanału. Różnica polega głównie na przepływie danych. We własnym sklepie trzeba samodzielnie połączyć dane ze sklepu, operatora płatności, systemu fakturującego i banku.
Czy każdą fakturę dla klienta sklepu internetowego trzeba od 2026 r. wysłać do KSeF?
Nie. Faktury dla konsumentów B2C nie są objęte obowiązkowym KSeF. Obowiązek dotyczy przede wszystkim faktur w relacjach objętych obligatoryjnym systemem, w szczególności krajowego B2B, z uwzględnieniem ustawowych wyjątków i okresów przejściowych.
Czy raport z marketplace’u wystarczy do zaksięgowania prowizji?
Nie zawsze. Trzeba ustalić, jaki dokument wystawił operator, kto jest formalnym usługodawcą i jak wygląda rozliczenie VAT. Szczególnie przy Amazonie nie powinno się przypisywać jednej metody księgowania wszystkim opłatom tylko dlatego, że na dokumentach występuje ta sama marka.
Jak często uzgadniać sprzedaż z raportami marketplace’ów?
Przy niewielkiej skali wystarcza pełne uzgodnienie raz w miesiącu. Przy setkach zwrotów lub dużej liczbie transakcji lepiej kontrolować dane również w trakcie miesiąca. Krytyczne jest jednak pełne uzgodnienie przed zamknięciem okresu VAT i ksiąg.
Pierwszym krokiem nie powinien być zakup kolejnej integracji. Najpierw rozpisz przepływ jednej rzeczywistej transakcji w każdym kanale sprzedaży: od zamówienia przez fakturę lub paragon, VAT, płatność, prowizję i ewentualny zwrot aż do przelewu bankowego. Następnie sprawdź, czy suma sprzedaży z raportów Allegro, Amazonu i własnego sklepu zgadza się z księgami, a wypłaty marketplace’ów dają się uzgodnić co do złotówki po uwzględnieniu potrąceń.
Jeżeli tego uzgodnienia dziś nie da się wykonać, właśnie ten błąd trzeba usunąć w pierwszej kolejności. Dopiero później ma sens automatyzowanie księgowania.